2013年9月8日 星期日

不要再合理化投資藉口了

有時候,投資人無法在市場裡面賺到錢,並不是因為缺乏某種技術與能力,而是心態的問題,尤其當市場大跌時,更是明顯。

每位投資人都知道,要在低點買進,高點賣出,這對投資人來說,是一個目標,更是一個可以拿出來說嘴的事情,但是實際上,能夠達到的人卻是相當的稀少。

當市場上漲的時候,幾乎不會有人去問,"這時候該怎麼辦?"但是當市場無情的下跌,或者只是短期內有較大幅度的回檔時,網路上不時會有人問,"這時候該怎麼辦?"

對於前者,投資人看著標的一直上漲,這個時候通常會有兩種做法,第一是實現獲利,也就是大家俗稱的停利。

在這種狀況下,倘若日後標的物的確如預期的下跌,那麼投資人做出的,就是一個正確的決策。相反的,倘若在實現獲利後,標的物上漲,這時投資人做出的,就是一個錯誤的決策,可惜的是,這時通常會安慰自己說,"有賺就好,其他的留給別人賺。"但是現實是,你的的確確錯過這段漲幅。

正因為不知道市場之後會是如何,所以對於長期投資人來說,繼續持有會是一個比較好的選擇。當然前提要是,你是投資整個市場,也就是指數,在這種狀況下,已經把個別公司的風險排除掉了。

再來是後者,也就是最能夠看出,投資人面對市場無情的考驗時,是否有辦法堅守自己擬定的投資策略,持續執行下去。

不知道大家有沒有注意到,只要市場持續下跌個幾天,就會有人在網路上詢問,是否該出脫手中的持股的問題,也就是大家俗稱的停損。

講好聽點是停損,其實根本只是投資人無法忍受那種,標的物下跌所帶來的痛苦感。之前曾經分享過漫步華爾街這本書,裡面有提到,所謂的損失趨避,意思就是說「投資人在面對盈虧時,損失所帶來的痛苦往往遠大於獲利所帶來的快樂。」

面對這種投資人,通常會問他說,你覺得讓你當初想要買進的原因還存不存在,如果存在,投資人就應該繼續持有,不應該為了短期的波動,而影響最一開始所做的決定。可惜的是,通常你得到的答案會是,因為某某因素,所以我認為後勢不看好。而這個因素,通常說服力並不高,彷彿只是為了停損而產生的。

有時候,在市場裡面,最大的敵人不是其他投資人,而是投資人自己。

2013年9月7日 星期六

如何閱讀一份經會計師查核簽證過的財務報表-構成內容


一份經會計師查核簽證過的財務報表,通常是由三個部分所組成,分別為抬頭、查核報告書、財務報表及相關的附註。

以這份報告為例,首先看到它的抬頭,知道這是一份針對102年度上半年所出具的查核簽證報告,由於我國的商業會計法有規定,除新成立之商業外,必須出具比較財務報表,所以投資人看到的,會是兩年度的比較報表。

接下來是查核報告書,代表會計師針對這份查核過的財務報表所出具的意見,對於查核報告書,我國有規定的格式,有興趣的朋友們可自行搜尋相關資料。

再來,才是對投資人與債權人來說比較攸關的資訊,也就是公司的財務報表及相關的附註。通常會建議投資人在閱讀時,兩者搭配著一起看,這樣比較能夠有整體的概念。

譬如我們以費用為例,如下(圖片可點擊放大):

就經理費、保管費及指數授權費部分,我們可以搭配後面的附註一起閱讀。譬如指數授權費,我們就可以去找附註五,得知該指數(也就是台灣50指數)是由富時公司與台灣證交所共同編製的,授權給寶來使用,就每年的淨資產當中,收取0.04%的指數授權費,其他的部份投資人也可以比照辦理。

如果投資人想要更瞭解這間公司或是這支基金,可能必須搭配額外的資訊,譬如公開說明書等等,這些都是可以利用的工具,投資人可以善加利用。


免責聲明:本部落格所提供之資訊來源為寶來投信網站,唯不保證其正確性,亦不作為任何投資上的建議,對此不負任何法律上之責任。

2013年9月6日 星期五

投資人獲配的股息該如何處理

不知道大家有沒有聽過存股的概念,意思大概是說,投資人從收入當中,固定提撥一筆資金,這筆資金可能是3,000元或5,000元,以自己設定的頻率(視投資人自身的狀況決定,可以是每月、每半年或甚至每年都可),買進所看好的標的。

利用這種方式進行投資的朋友們,通常是剛出社會的年輕人,想要在固定的生活開銷之外,撥出一筆資金進行投資。

這個時候,投資人可能會收到基金公司所配發的股息,譬如以台灣50為例,去年的配息狀況可參考這篇文章。

當投資人收到這筆盈餘分配時,比較好的方式應該是將股息再投入,大部分的美國券商皆有為投資人提供股息再投資計劃,當投資人收到基金公司所配發的股息時,會自動以當時的價格買進持股,投資人不需負擔任何費用,以Firstrade為例,可參考這篇文章。

台灣方面,如果你是透過證券經紀商買進的話,通常必須手動將帳戶內的股息在市場裡面進行再投入的動作,這個時候,投資人必須負擔買進的手續費,目前法定是0.1425%。

也許很多人會想說,如果今天將獲配的股息拿去做其他用途,跟將股息再投入,這兩者之間有什麼差別?

其實就是單利跟複利的區別,簡單的來說,計算的基礎不同。

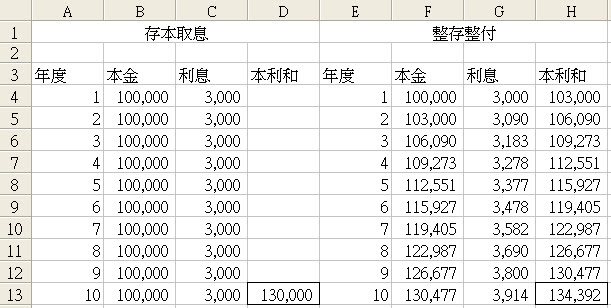
舉例來說,銀行目前有提供所謂的存本取息跟整存整付的服務,前者的意思是,存戶一開始存入一定金額,約定存款期間,在期間內,投資人按期領取利息,到期領取本金,從頭到尾,計算利息的基礎都是一開始的本金,這就是單利的概念。

後者的意思是存戶一開始存入一定金額,約定存款期間,期間當中存戶不領取利息,而是到期一次領回本金跟利息,這個時候,計算利息的基礎將會加計利息,這是複利的概念。

譬如存戶今天存入10萬元,約定期間10年,利率3%,在上述兩種狀況下,將會呈現以下的差異(圖片可點擊放大):


投資之所以恐怖,就是在於複利的威力,而且期間拉越長,效果越明顯。已故的科學家愛因斯坦說過,「複利,是世界的第八大奇蹟,它的威力,甚至遠大於原子彈。」

前提是,您必須長期投資,不受情緒或市場起伏影響你的判斷,選對投資工具並且抱緊它,就可以了。